Oito das quinze premissas da tese de crescimento não tinham evidência suficiente.
A meta de crescimento dependia de uma receita recorrente com vinte definições no CRM; a liderança acreditava que eram cinco. Das quinze alegações examinadas, três se sustentaram, quatro ficaram em observação e nenhuma foi contrariada. A recomendação foi federar o ambiente existente, com critérios ponderados, em vez de copiar tudo para uma plataforma nova.
Resultado principal
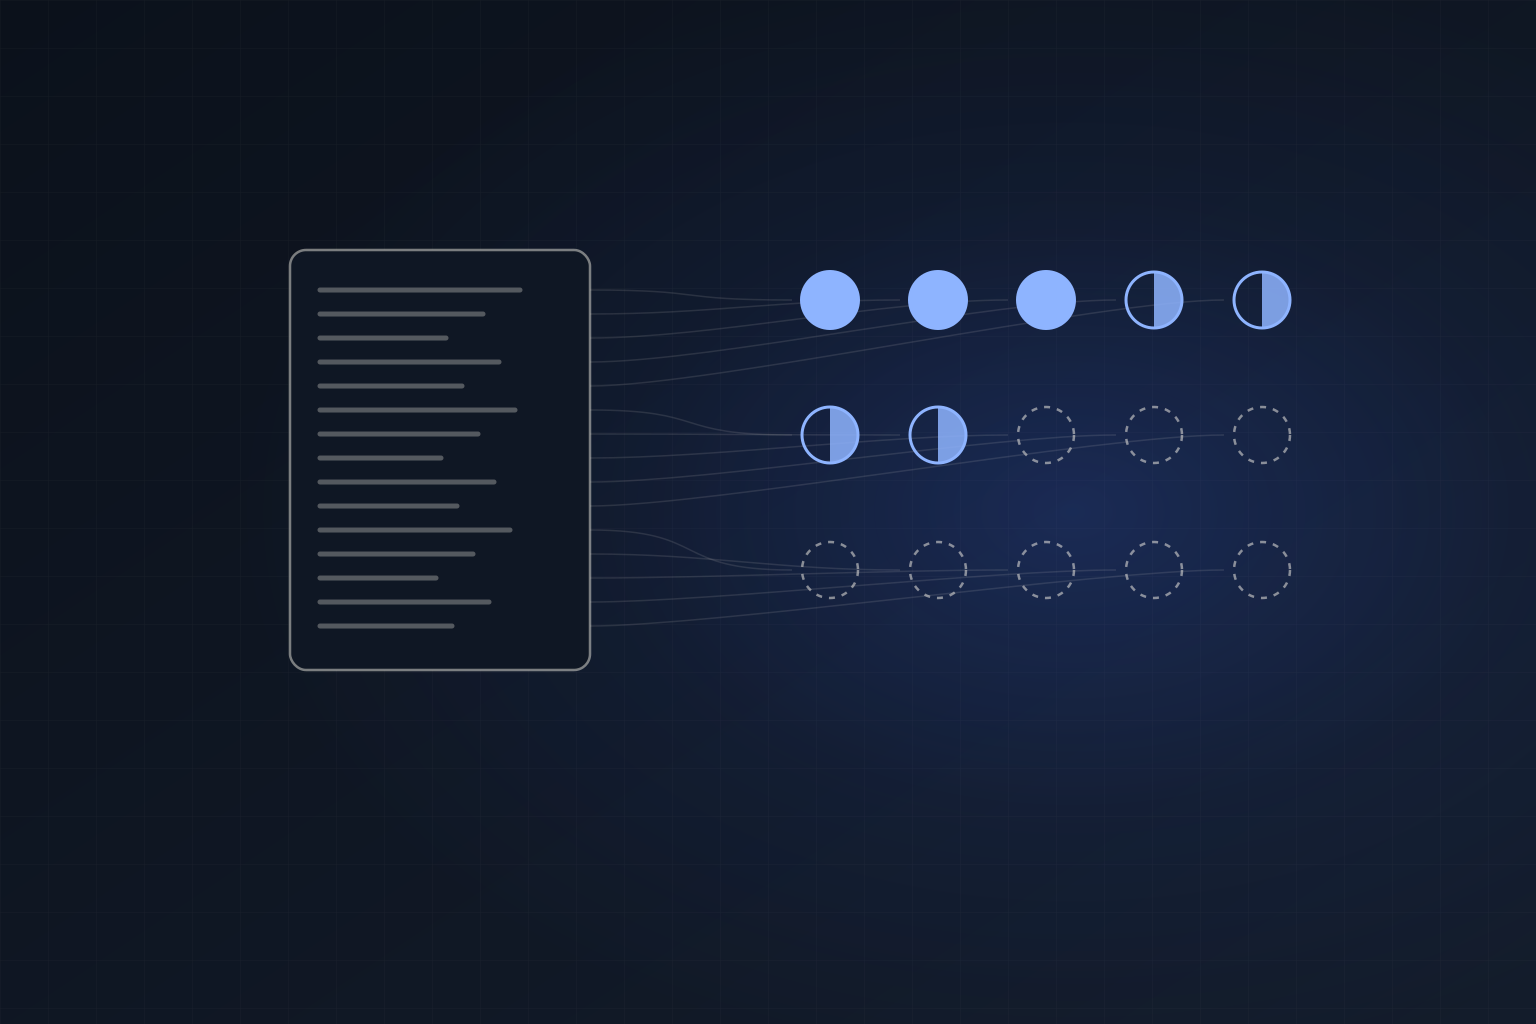
15alegações da tese examinadasRecorteTrês sustentadas, quatro em observação e oito sem evidência suficiente; nenhuma contrariada no recorte avaliado.
- Decisão apoiada
- Identificar quais premissas de crescimento têm sustentação e escolher uma arquitetura que reduza fragmentação, com uma definição comum de receita.
- Etapa descrita
- Diagnóstico e recomendação de arquitetura entregues
- O que mudou
- Nenhuma infraestrutura. As quinze alegações receberam veredito e as plataformas, uma matriz com pesos explícitos.
- O que não precisou mudar
- O ambiente de dados existente. A recomendação foi federar, não copiar tudo para uma plataforma nova.
- Quem opera hoje
- A liderança financeira, com os vereditos e o quadro de critérios para defender a decisão.
01 · Evidência
O que o trabalho demonstrou
Uma leitura explícita da força da tese
Três alegações foram sustentadas, quatro ficaram em observação e oito não tinham evidência suficiente; nenhuma foi contrariada no recorte. A distribuição das lacunas tornou-se parte do diagnóstico e indicou onde seria necessário produzir ou reconciliar informação.
Uma decisão de plataforma que podia ser explicada
A liderança financeira recebeu um quadro de critérios e pesos para discutir a recomendação de arquitetura. A escolha passou a ter uma justificativa ligada ao ambiente existente e às necessidades do negócio.
Uma hipótese de consolidação quantificada
A análise estimou que consolidar quatro a cinco ferramentas poderia reduzir cerca de 30% do gasto avaliado. O resultado é uma estimativa para apoiar a decisão, dependente da execução e da revisão dos custos envolvidos.
A definição de receita entrou na discussão de incentivos
A liderança financeira se dispôs a discutir mudanças nas comissões para que a operação utilizasse uma única definição de receita recorrente. O avanço registrado é a abertura dessa decisão; não a implantação de uma nova política de remuneração.
02 · Intervenção
Como chegamos lá
- 01
Transformar a tese em afirmações verificáveis
Quinze alegações foram examinadas contra os dados da empresa. Cada uma recebeu um de quatro resultados: sustentada, em observação, contrariada ou sem evidência suficiente. A análise passou a mostrar o que a organização sabia e quais lacunas impediam uma conclusão.
- 02
Relacionar o problema de dados ao risco de decisão
O inventário de campos, definições e dependências pessoais tornou concreta a distância entre a tese e a capacidade de acompanhá-la. Ter vinte campos de receita recorrente não era apenas excesso de configuração: impedia usar uma única medida para orientar a empresa.
- 03
Avaliar arquitetura com pesos explícitos
As opções de plataforma foram comparadas por critérios ponderados. A recomendação foi federar o ambiente de dados existente, conectando-o à arquitetura pretendida, em vez de partir da cópia de toda a base para uma nova plataforma.
- 04
Ligar a decisão técnica à disciplina de gestão
A discussão com finanças incluiu a consolidação de ferramentas e o efeito de definições divergentes sobre a remuneração comercial. Uma definição comum de receita passou a ser considerada também no desenho dos incentivos, além dos relatórios.
03 · Contexto
Por que era difícil
A empresa perseguia cerca de 40% de crescimento de receita recorrente, mas a própria medida tinha vinte campos diferentes no CRM. A liderança acreditava que existiam cinco. A oportunidade já reunia 475 campos para um limite de 500, e apenas 62,5% deles estavam preenchidos em mais de 5% dos registros.
Dos 994 campos customizados encontrados, 449 estavam vazios; outros 88 vinham de fornecedores que já haviam saído. Quatro pontos únicos de falha concentravam conhecimento, incluindo uma planilha de pipeline mantida pela própria liderança financeira.
Cinco equipes operavam cinco conjuntos de ferramentas. Cerca de 290 pessoas construíam seus próprios painéis, em um ambiente com aproximadamente 48 ferramentas de vendas e marketing. Escolher mais uma plataforma sem revisar definições e responsabilidades poderia ampliar a fragmentação.
05Método técnico e critérios
Quatro resultados possíveis por alegação
Separar sustentação, observação, contradição e insuficiência de evidência preserva a diferença entre um resultado negativo e uma pergunta ainda sem resposta. A tese pode ser discutida com base no estado de cada afirmação.
Preenchimento com denominador declarado
A contagem de campos foi complementada por sua utilização. O indicador de 62,5% considera os campos preenchidos em mais de 5% dos registros; não é a taxa de preenchimento de todos os registros nem uma medida única de qualidade do CRM.
Critérios antes da preferência tecnológica
Os pesos da avaliação tornaram visível como a recomendação foi construída. Federar o ambiente existente foi uma escolha para aquele contexto, sujeita aos requisitos e às restrições analisados, e não uma regra universal contra migrações.